신용관리 방법 ! 어디까지 알고 계시나요? 혹시 신용관리 사이트에서 주기적으로 나의 신용도에 대해서 점검은 하고 계시나요? 평소에는 전혀 무심코 했던 금융습관들로 인해서 갑작스레 금융이 필요할때 ‘신용점수’ 때문에 당황하신적은 없으신가요? 오늘은 꼭 필요하지만 자주 잊어먹는 금융습관에 대해서 점검하고자 합니다.
목차
신용관리 방법 ! 신용점수란?
갑작스럽게 ‘금융상품’을 이용하게 된다면 한도와 금리는 여러가지 요소중에 ‘신용점수’를 아주 중요하게 봅니다. 신용점수라는것은 결국 ‘돈을 빌려주는 사람’이 ‘돈을 빌리는 사람’을 평가할때 말 그대로 신용이 좋은지를 보는 기준 척도가 될 수 있습니다.
신용점수가 높을수록 한도와 금리면에서 유리한 조건을 받을 수 있으며, 필요할때 자금 조달도 아주 쉽게 가능해집니다. 반대로 신용점수가 낮다면 한도와 금리는 둘째 치더라도 자금 조달 자체가 안될 수 있기에 아주 중요한 요소라고 볼 수 있습니다.
신용점수가 중요한 이유
신용점수는 금융기관이 ‘상환 신뢰도’를 판단하는 핵심 지표입니다. 즉 개인의 ‘상환 능력’과 ‘재무 안전성’을 판단하는 가장 핵심적인 자료입니다. 점수가 높을수록 금융 리스크가 낮다고 평가받기 때문에 대출 심사에서 유리한 조건으로 받을 수 있고 , 신용카드 발급, 한도 조정,각종 금융 서비스 이용에도 긍정적으로 작용합니다.
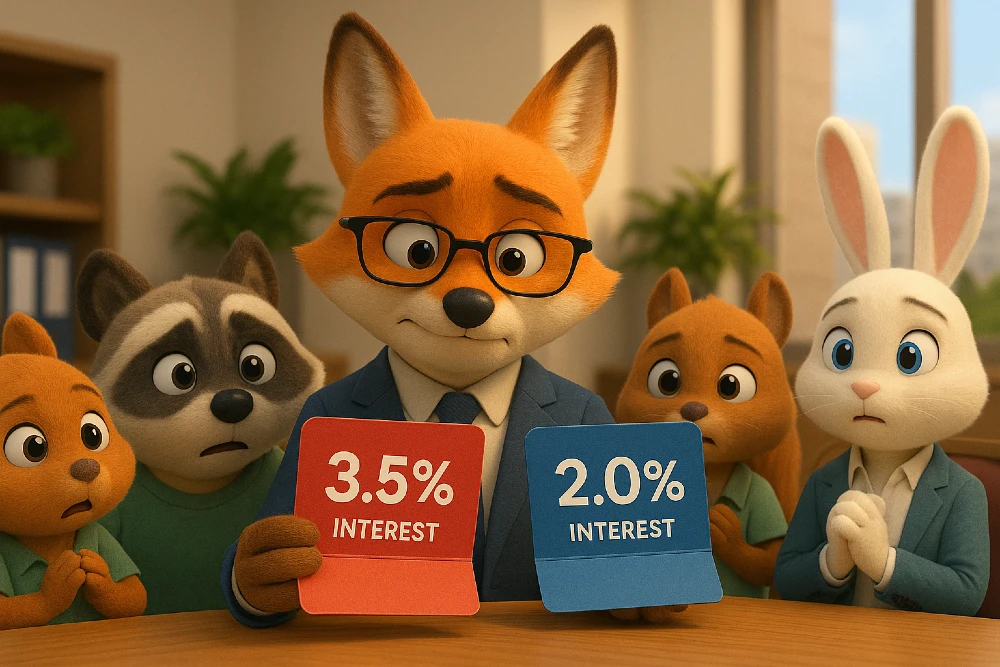
또한 금리 수준에도 직적접인 영향을 줍니다. 예를 들어 같은 금액을 빌려도 신용점수 차이에 따라 연간 부담해야 하는 이자가 크게 달라질 수 있습니다.
효과적인 신용관리 방법
연체는 절대 금물!
모든 신용관리의 시작은 ‘연체 방지’입니다.
카드 결제일, 통신요금,공과금 등 단 하루만 연체해도 신용점수는 즉시 하락합니다. 그렇기에 꼭 이러한 것들은 자동이체 설정을 필수로 하고 통장잔고도 늘 확인하는 습관을 가지고 있어야 합니다.
카드 사용 패턴 안정 유지
일정하게 본인의 소득수준에 맞는 카드 사용을 하여야 합니다. 과도하게 평균적인 사용액보다 높게 일시불을 사용한다던가 할부를 주기적으로 많이 결제한다면 신용위험을 높여서 신용평가에 부정적입니다.
전체 카드사용금액은 내 소득대비 30~40% 수준에서 유지하는 것이 가장 안정적이라고 할 수 있습니다.
현금서비스 / 카드론 꼭 필요할때만!
신용평가에서 가장 싫어하는것이 예측하지 않은 돈의 흐름입니다. 즉 보통 현금서비스와 카드론은 심사없이 즉시 사용할수 있는 편리함은 있지만 갑작스런 현금서비스와 단기간의 카드론 사용은 ‘개인’의 재정 상태가 좋지 않은 흐름으로 가고 있다고 인식합니다. 가능한 사용을 지양하면서 , 만약 꼭 필요한 자금으로 사용하였다면 빠르게 상환하는 것이 좋습니다.
통장계좌와 카드는 1~2개 장기유지
금융 거래의 지속성과 기간은 ‘신뢰도’를 높여서 신용평가에 있어서 아주 중요한 요소입니다 . 빈번하게 카드를 발급하고 통장 계좌를 발급한다면 불특정한 사유를 예상할 수 있기 때문에 특별한 이유가 아니고는 카드 발급을 추가로 하실 필요는 없습니다. 기존에 오래 사용했던 카드와 계좌를 꾸준하게 사용하는 것이 좋습니다.
대출 분산 관리
지금 현재 사용중인 ‘대출’상품이 있다면 여러건의 소액대출을 유지하기보다는 금리가 낮은 상품으로 합리적으로 통합 관리하는 것이 신용에 유리합니다. 시간을 할애하여 지금 현재 대환 상품이 어떻게 되는지도 한번씩 확인하여 통합할 수 있다면 꼭 한곳에 담는것이 유리합니다.
신용관리 방법 ! 점수 UP !
신용관리라는것이 결국엔 신용점수를 안정적으로 유지하면서 , 신용점수를 올리는 것이라고 할 수 있습니다.
그렇다면 우리는 신용점수를 어떻게 하면 높일 수 있는지 알아보겠습니다.
- 정기적인 신용점수 모니터링 – KCB,NICE 앱에서 주기적으로 신용점수 확인필요
- 신용정보 이력 남기기 – 통신,렌탈,도시가스,세금 등 성실 납부를 위해 자동이체 설정
- 보유 대출 비율 관리 – 고금리 대출부터 먼저 상환하여 부채 구조 개선
- 카드 사용금액 균형 유지 – 과도한 사용자제, 사용량 안정적 유지
신용관리 방법 ! 대출 전략 확인
신용점수 상승은 단순 점수 향상을 넘어서 ‘금융비용 절감’으로 연결됩니다. 같은 금액으로 빌려도 금리 차이때문에 수백만원까지 차이가 날 수 있기 때문에 지속적인 신용관리가 필수입니다.
정확한 신용관리와 맞춤형 대출 전략은 개인의 상황마다 다릅니다. 오늘은 신용관리만을 말씀드렸지만 현재의 소득, 재직 , 자가 주택 소유 여부 등 여러가지 요소로 인하여 정확하게 판단하여 전략을 짜야 합니다.
주담에서는 고객의 조건에 맞는 다양한 금융상품을 비교하여 최적의 상품을 안내해 드립니다.
📞 상담문의 : 1666-3336
DTI·DSR 규제가 강화된 요즘, 내 대출 한도는 얼마나 가능할까? LTV·DTI·DSR 조건에 맞춘 주택담보대출·차량담보대출 상담은 ‘주담’에서 확인하세요.