담보대출을 계획하고 있다면 가장 먼저 확인해야 하는 핵심 지표가 바로 담보인정비율(LTV: Loan To Value)입니다. LTV는 금융기관이 담보 자산 가치 대비 어느 정도까지 대출을 제공할지 결정하는 기준으로, 대출 한도·금리·승인 여부에 직접적인 영향을 줍니다. 아래에서 LTV의 의미와 계산법, 규제 범위, 대출 전략까지 상세히 확인해보세요.
목차
담보인정비율 (LTV) 이란?
LTV는 담보 가치 대비 대출 가능 금액의 비율을 뜻합니다.
예를 들어 주택 가치가 5억이고 LTV 70%가 적용된다면 최대 3억5천만 원까지 대출이 가능합니다.
LTV가 높을수록 → 대출 한도 증가
LTV가 낮을수록 → 대출 한도 감소
하지만 규제지역 여부에 따라 정부 기준이 다르게 적용되므로 꼭 미리 확인해보는것이 중요합니다.
금융기관은 담보 가치 하락 위험을 고려해 LTV를 설정하며, 이는 부동산·차량·전세보증금 등 다양한 담보 자산에 적용됩니다. 그외 DSR,DTI 등의 금융 용어들도 우리 주담사이트에 상세히 설명이 나와있으니 다른 칼럼들도 잘 살펴보시기 바랍니다.
담보인정비율 어떻게 계산될까?
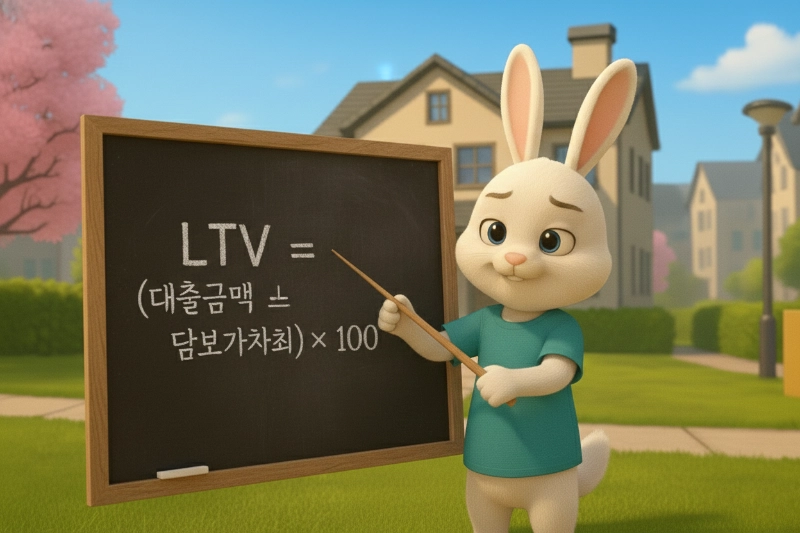
LTV 공식은 다음과 같습니다.
LTV = (대출금액 ÷ 담보가치) × 100
예시
담보가: 4억
가능한 대출금액: 2억8천
→ LTV = 70%
※ 주의할 점
담보 가치는 KB시세·감정가·매매가 등 기관이 정한 기준으로 산정되며 금융사마다 그 기준으로 삼는 가격이 다를 수 있으니 이것 또한 전문가의 의견을 참고하는 것이 좋습니다.
동일 자산에 이미 설정된 근저당 등이 있다면 순위에 따라 인정액이 조정됩니다.
지역,규제에 따른 LTV 차이
주택담보대출의 LTV는 규제지역 여부에 따라 크게 달라집니다.
1) 비규제지역
LTV 70% 수준 적용(은행별 상이)
실수요자 중심으로 비교적 완화된 편
2) 조정대상지역
기본 50~60% 수준
투기적 수요 차단을 위해 한도 축소
3) 투기과열지구
LTV 40% 내외
다주택자의 경우 더 낮게 적용되거나 대출 제한 가능
담보인정비율 높이는 방법??
대출을 진행하는 고객들은 종종 “조금이라도 더 받을 수 없을까?”를 고민합니다. 조건에 따라 개선할 수 있는 요소는 다음과 같습니다.
담보 평가 방식 변경(KB시세·감정가 비교)
부부 공동소유일 경우 소유자 변경 또는 단독으로 진행
기존 근저당 정리 또는 후순위 조정
활용 가능한 정책상품(디딤돌, 보금자리론 등) 병행
전문가와 사전 상담을 진행하면 실제 적용 가능한 LTV를 빠르게 확인할 수 있습니다.
담보대출 진행 시 체크해야 할 사항
담보인정비율만 높다고 좋은 대출이 아닙니다. 다음 요소도 함께 따져야 합니다.
- 금리 유형(고정/변동)
- 상환 방식(원리금균등·만기일시 등)
- 중도상환수수료
- 대출 실행 후 부채비율 변화
- 대환 시 LTV 재산정 가능성
담보대출은 금액이 크기 때문에 구조와 조건을 충분히 이해한 뒤 진행하는 것이 중요합니다.
주담 전문상담으로 정확한 LTV 확인하기
담보자산·신용조건·지역 규제에 따라 실제 LTV는 달라집니다.
주담 전문 컨설턴트가 귀하의 자산과 조건을 기반으로 최적의 대출 설계를 도와드립니다.
📞 상담문의 : 1666-3336
DTI·DSR 규제가 강화된 요즘, 내 대출 한도는 얼마나 가능할까? LTV·DTI·DSR 조건에 맞춘 주택담보대출·차량담보대출 상담은 ‘주담’에서 확인하세요.